Comercio mundial de cebada: principales exportadores y evolución hasta 2025/26
Cebada - Comercio Mundial - Principales exportadores

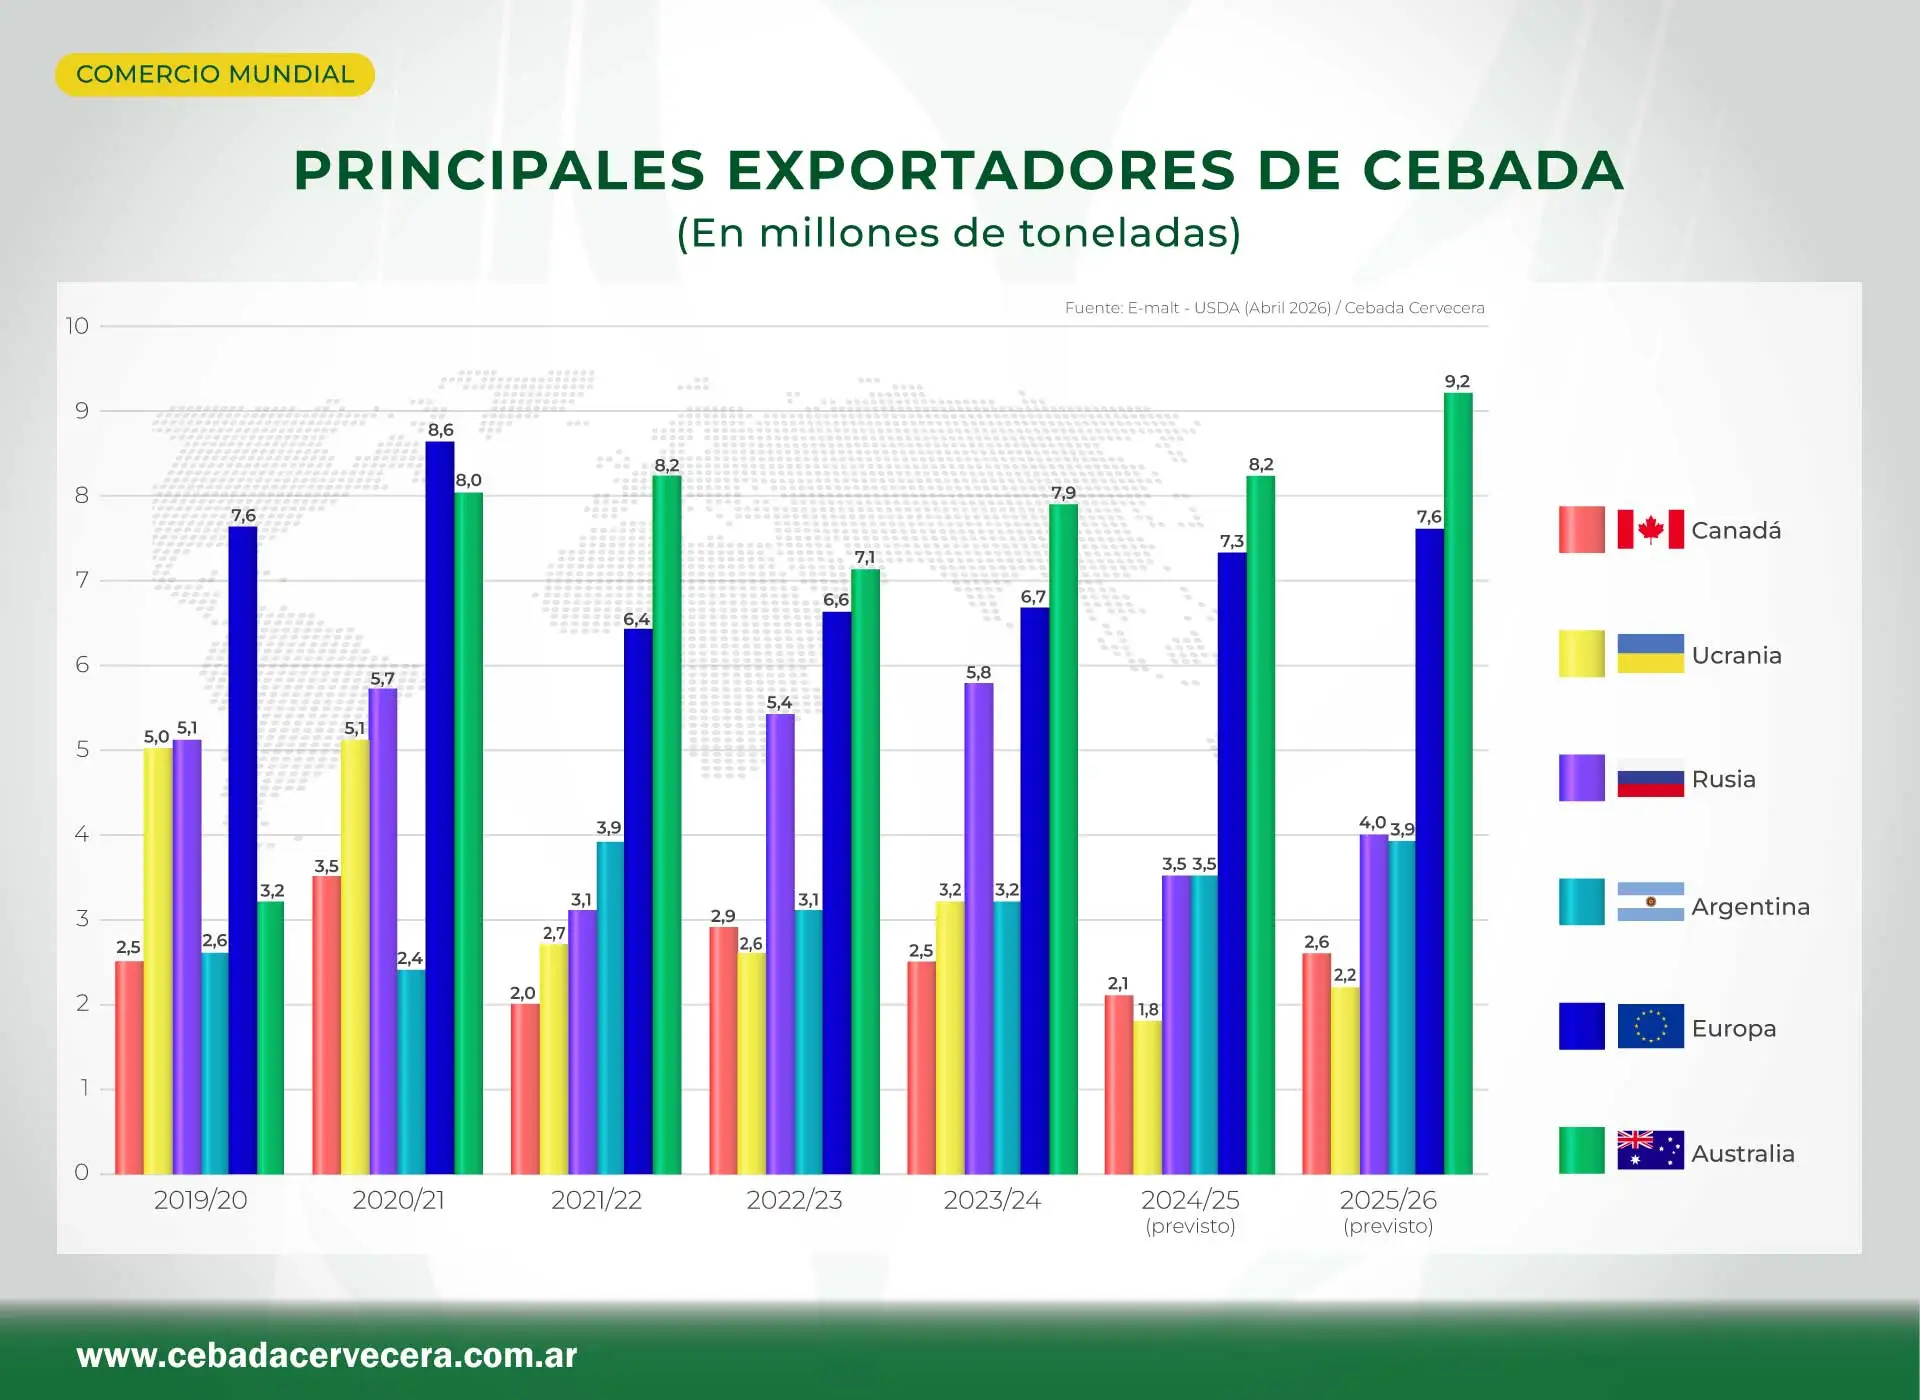
El comercio mundial de cebada se concentra en un grupo reducido de grandes proveedores. Australia, Europa, Rusia, Argentina, Canadá y Ucrania explican una parte central de los volúmenes exportados y tienen una influencia directa sobre la disponibilidad internacional del cereal. Los datos relevados por Cebada Cervecera, junto a los publicados por E-malt, sobre la base de información del USDA, permiten observar la evolución de estos seis exportadores desde la campaña 2019/20 y analizar las estimaciones correspondientes a 2025/26. Para esta última campaña se proyecta un aumento de las ventas externas en todos los orígenes incluidos en el gráfico. Sin embargo, las diferencias entre países continúan siendo importantes, tanto por el volumen comercializado como por la evolución registrada durante los últimos años. Australia lidera las exportaciones mundiales de cebada Australia se mantiene como el principal exportador mundial de cebada, con una estimación de 9,2 millones de toneladas para la campaña 2025/26. El volumen representa un crecimiento de un millón de toneladas respecto de las 8,2 millones previstas para el ciclo anterior. La serie muestra una expansión significativa de la participación australiana. Luego de exportar 3,2 millones de toneladas en 2019/20, el país alcanzó 8 millones en 2020/21 y pasó a liderar el ranking desde 2021/22. Su posición dentro del mercado internacional se relaciona con una elevada capacidad productiva y con la posibilidad de abastecer diferentes destinos y calidades. Por ese motivo, la evolución de sus cosechas tiene un impacto relevante sobre los flujos comerciales y los precios internacionales. Europa conserva una posición central Europa ocupa el segundo lugar del ranking, con exportaciones proyectadas en 7,6 millones de toneladas para 2025/26. El registro supera los 7,3 millones estimados para 2024/25 y se mantiene por debajo del máximo de 8,6 millones observado en 2020/21. A diferencia de otros proveedores, el bloque europeo mostró una trayectoria relativamente estable dentro del período analizado. Sus ventas externas se ubicaron entre 6,4 y 8,6 millones de toneladas, consolidándolo como uno de los actores permanentes del comercio mundial de cebada. El volumen disponible para exportación depende de la producción obtenida, la calidad del grano y la demanda interna de las industrias maltera, cervecera y forrajera. Rusia y Argentina se acercan en volumen Para la campaña 2025/26, Rusia alcanzaría exportaciones por 4 millones de toneladas, mientras que Argentina llegaría a 3,9 millones. La diferencia entre ambos orígenes se reduciría así a solo 100.000 toneladas. Rusia había registrado su mayor volumen de la serie en 2023/24, con 5,8 millones de toneladas. Posteriormente, sus ventas descendieron a 3,5 millones en 2024/25 y mostrarían una recuperación parcial durante el nuevo ciclo. Argentina, por su parte, presenta una evolución más estable desde 2021/22. Luego de exportar 2,4 millones de toneladas en 2020/21, alcanzó 3,9 millones en la campaña siguiente y, tras una reducción temporal, volvió a crecer hasta igualar ese registro en 2025/26. Esta evolución confirma la relevancia argentina como proveedor de cebada cervecera y forrajera, con capacidad para abastecer mercados de América Latina, Medio Oriente y Asia. Canadá y Ucrania completan el grupo principal Canadá tendría exportaciones por 2,6 millones de toneladas en 2025/26, frente a 2,1 millones del ciclo anterior. Aunque el volumen mejora, continúa lejos de los 3,5 millones alcanzados en 2020/21. Ucrania, en tanto, llegaría a 2,2 millones de toneladas. El país había exportado más de 5 millones al comienzo de la serie, pero sus volúmenes disminuyeron con fuerza durante las últimas campañas. En ambos casos, la evolución de las ventas externas refleja cómo las condiciones productivas y logísticas pueden modificar rápidamente la participación de cada origen en el mercado mundial. Perspectivas para el comercio internacional de cebada Las proyecciones para 2025/26 muestran una recuperación generalizada entre los principales exportadores. La suma de los seis orígenes alcanzaría aproximadamente 29,5 millones de toneladas, frente a 26,4 millones estimados para la campaña anterior. Más allá del aumento previsto, el mercado continúa altamente concentrado. Australia y Europa aportarían conjuntamente más de la mitad del volumen exportado por este grupo, mientras Rusia y Argentina conforman un segundo bloque de proveedores relevantes. El seguimiento de estas cifras resulta fundamental para analizar la disponibilidad mundial de cebada, anticipar cambios en los flujos comerciales y evaluar las oportunidades que pueden abrirse para Argentina en los distintos destinos internacionales. Fuente: E-malt / USDA, abril de 2026. Datos 2024/25 y 2025/26 previstos. Más información sobre producción y comercialización Seguinos en las redes
Standard de Cebada Cervecera y Forrajera

Cebada - Producción, comercialización y variedades

Cuadros con los datos referentes al standard de Cebada Cervecera y Forrajera, según lo establecido por la Resolución 27/2013 del SENASA. Standard Cervecera Standard Forrajera Resolución SENASA 27/2013 – Click aquí para abrir. Más información sobre producción y comercialización Seguinos en las redes

Cuáles son los mayores exportadores argentinos de Cebada

Los datos de la Secretaría de Agricultura, Ganadería y Pesca muestran el volumen de Cebada correspondiente al año 2024 de los diferentes exportadores de Argentina. En la tabla se describen el total comercializado por cada exportador, ordenados de mayor a menor, así como el total general, que para el año pasado totalizó 3.361.531 toneladas. Más información sobre producción y exportación en Argentina

Producción mundial de cerveza: evolución por continente y proyecciones

Cerveza - Producción y novedades

La producción mundial de cerveza ha atravesado importantes fluctuaciones en la última década, marcadas por el impacto de la pandemia, los cambios en el consumo y la dinámica regional. En este artículo analizamos la evolución de los volúmenes por continente entre 2013 y 2024, con base en el gráfico que compartimos y datos de proyección para el mercado global. Tendencia global: estabilidad, caída y recuperación parcial de la producción mundial de cerveza Entre 2013 y 2016, la producción cervecera mundial se mantuvo relativamente estable, con valores que oscilaron entre los 1957 y 1967 millones de hectolitros. El pico máximo se alcanzó en 2015, con 1967,1 millones de hectolitros. Sin embargo, a partir de 2017 comenzó una caída paulatina que se profundizó en 2020, cuando la pandemia impactó de lleno en el consumo y la producción global. Ese año, la producción mundial descendió a 1767,1 millones de hectolitros, una baja de casi 150 millones con respecto al promedio anterior. A partir de 2021, se evidenció una recuperación gradual, aunque sin alcanzar los niveles pre-pandemia. Para 2024, la estimación es de 1858,8 millones de hectolitros, lo que refleja cierta estabilidad, pero aún lejos del máximo histórico. (Click para ampliar) Producción de cerveza por continente: análisis regional La distribución de la producción de cerveza por continentes muestra dinámicas muy distintas. A continuación, se destacan las principales tendencias: Asia: liderazgo con tendencia a la baja Asia fue el mayor productor mundial de cerveza hasta 2020, con volúmenes que superaron los 700 millones de hectolitros en los primeros años del período analizado. No obstante, desde 2015 presenta una tendencia descendente. En 2020, la producción cayó a 592,4 millones, perdiendo desde ese año el liderazgo en el ranking. Para 2024 se estimó una leve recuperación hasta los 551,5 millones, aún muy por debajo de los niveles anteriores. Esta baja podría estar relacionada con cambios en los hábitos de consumo, la competencia con otras bebidas y políticas internas de los países asiáticos. América: crecimiento sostenido tras la pandemia América mostró una producción estable hasta 2019, con un máximo de 601,3 millones de hectolitros. La caída en 2020 fue menor en comparación con Asia, y desde entonces muestra una recuperación constante. Para 2024 se estimó una producción de 615,4 millones, lo que representa el mejor desempeño del continente en el período analizado y lo ubica como principal productor a nivel mundial. Europa: estabilidad con leve descenso Europa ha mantenido un volumen de producción relativamente estable, con un promedio cercano a los 530 millones de hectolitros hasta 2019. El impacto de la pandemia fue menor en términos de volumen, pero desde entonces se observa una leve baja. En 2024 se estimó una producción de 515,5 millones. África y Oceanía: participación menor pero creciente África y Oceanía representan una porción menor del total mundial, pero muestran, en conjunto, un crecimiento paulatino. África pasó de 127,9 millones de hectolitros en 2013 a un estimado de 156,6 millones en 2024, consolidándose como un mercado en expansión. Oceanía, en cambio, mantiene una producción estable y baja, en torno a los 20 millones de hectolitros. Conclusiones: desafíos y oportunidades para la industria cervecera La evolución de la producción de cerveza a nivel mundial refleja los desafíos que enfrenta la industria: cambios en el consumo, competencia de nuevos productos, políticas sanitarias y fluctuaciones económicas. Mientras Asia reduce su liderazgo, América y África se posicionan como regiones con mayor dinamismo en los últimos años. Las estimaciones del año 2024 anticipan un mercado que, si bien no ha recuperado aún completamente los niveles previos a 2020, muestra signos de estabilidad y ofrece nuevas oportunidades para los países productores. Este escenario redefine oportunidades no solo para las grandes cerveceras, sino también para los países proveedores de materias primas estratégicas, como la cebada cervecera. Más información sobre Cerveza y Malta Seguinos en las redes

Cebada: Evolución del volumen del comercio mundial en los últimos años

Cebada - Comercio mundial - Evolución de las últimas campañas

El siguiente cuadro muestra el volumen del comercio mundial de cebada, en millones de toneladas, y su evolución a lo largo de las últimas campañas. Más información sobre producción y comercialización de Cebada Seguinos en las redes

Cebada: tranquilidad y expectativa en el mercado mundial

Cebada - Producción

Tranquilidad y expectativa son palabras que hoy dominan el mercado mundial de cebada. La actividad comercial está ralentizada y los precios están prácticamente sin cambios, con una tendencia a la baja. Se espera una recuperación con el avance del año y la disminución de las reservas de cebada “stockeada”.

Leer más

Cebada: panorama actualizado de producción y mercados

Cebada - Producción, comercialización y variedades

El panorama de la cebada muestra que, con las cosechas finalizadas en el Hemisferio Sur, con buen volumen en Australia y pérdidas en Argentina por seca y heladas, el mercado permanece expectante y con poca actividad, a la espera de que avance el año y disminuyan las reservas de cebada “stockeada”.

Leer más

Cebada: así está el panorama de producción y mercados

Cebada - Producción y comercialización

El clima en el Hemisferio Norte y el desarrollo del conflicto bélico en el este de Europa vienen marcando el movimiento de los mercados de cebada.

Así como meses atrás ambos factores impulsaron el alza, en la última semana lluvias en el continente europeo y la posible apertura de un “corredor humanitario” en el Mar Negro han provocado un leve descenso de los precios.

Así lo señalaron los  ingenieros agrónomos de Cebada Cervecera Mario Cattáneo y Fidel Cortese, especialistas en el cultivo de cebada, en el último informe mensual de nuestro newsletter, que puede recibirse suscribiéndose desde este link. 

Leer más

Cebada: cómo están la producción y los mercados

Cebada - Producción, comercialización y variedades

El panorama actual en lo referente a cebada continúa con una alta incertidumbre, debido a que no hubo grandes cambios en la situación política mundial y en los mercados de este cereal.

Al alto impacto generado en los últimos dos meses por la invasión de Rusia a Ucrania se suma la confirmación de la baja producción de la cosecha global 2021/22. El último informe del USDA pronostica la producción mundial de cebada en 145.104 millones de toneladas (un millón menos que el mes anterior), con una pequeña reducción del comercio global, que pasaría de 34,7 millones a 34,5 millones de toneladas. Se pronostica que el comercio mundial de cebada 2021/22 totalizará 34,531 millones de toneladas, manteniendo los bajos niveles de la relación stock/consumo, la más baja en décadas.

Leer más

Cebada: mercados afectados por la invasión rusa en Ucrania

Cebada - Producción, comercialización y variedades

La situación mundial generada por la invasión de Rusia a Ucrania tiene un alto impacto en los mercados mundiales, tanto de energía como de alimentos y bienes en general, y entre ellos no es la excepción la comercialización de cebada.

En lo referente a este cereal, el conflicto que involucra a los dos países que aportan el 30 % de la exportación global  suma presión a un mercado complicado por la baja producción global observada en la campaña 2021/22. Las últimas estimaciones del USDA, con pocas variantes, mantienen las estimaciones de menor producción global y un bajo volumen de stock final, tal lo descripto en informes anteriores.

Leer más

Cebada: Argentina y Australia serán los grandes proveedores del semestre

La situación del mercado de cebada no ha variado y continúa siendo muy ajustada.

Las nuevas estimaciones del USDA, pese a las buenas cosechas de Australia (13,3M) y Argentina (5M), mantienen los bajos volúmenes de producción y comercialización impactando fuertemente en la relación de stock sobre consumo, que es la menor en los últimos 38 años.

Leer más

Cebada: panorama de diciembre de producción y mercados

La situación del mercado de cebada continúa muy ajustada. Bajo volumen de producción, baja relación stock/consumo, problemas de calidad y pocas perspectivas de recuperación en el corto plazo son los factores que están provocando presión sobre los precios y volatilidad en los mercados.

Leer más