Cebada 2026/27: ¿cuál es el panorama de producción y mercados a nivel global?
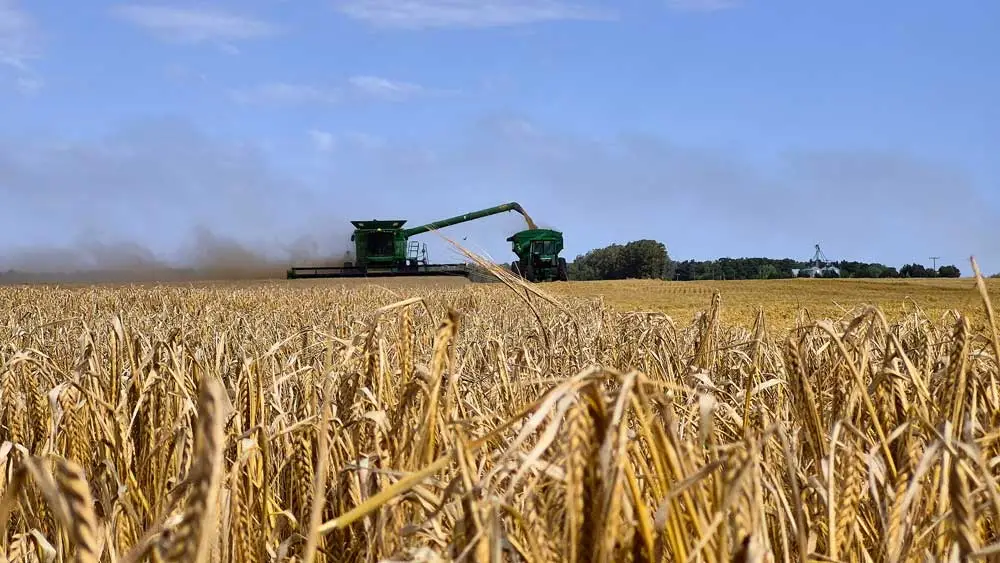
Cosecha de Cebada en Necochea, Argentina

La volatilidad geopolítica y climática sigue condicionando los mercados, con la cebada forrajera sosteniendo los precios ante una demanda cervecera débil. Las perspectivas productivas mejoran para 2026/27, con una producción mundial estimada entre 155 y 160 Mt y mayor comercio global. El mercado cervecero continúa sin recuperarse, con menor producción de cerveza en Estados Unidos y menores ganancias del sector en China. En Argentina, para la campaña 2026/27 se estima una superficie final de 1,1 M ha y una producción de entre 4,5 y 5,0 Mt, tras una siembra afectada por excesos hídricos. Así lo detallaron los ingenieros agrónomos de Cebada Cervecera Mario Cattáneo y Fidel Cortese, especialistas en el cultivo, en el informe mensual de septiembre de 2026 de nuestro newsletter, que puede recibirse suscribiéndose desde este link. Contexto global: volatilidad, clima y mercado de cebada La incertidumbre continúa siendo una de las principales características del mercado mundial de cebada. Los factores geopolíticos, comerciales y climáticos siguen aportando volatilidad a los mercados de granos y condicionando la evolución de precios y flujos comerciales. En este escenario, la cebada acompaña las fluctuaciones de otros cereales, especialmente del maíz. La cebada forrajera continúa traccionando los valores y achicando la diferencia de precios respecto de la cebada cervecera, cuya demanda no muestra una recuperación significativa. Producción mundial de cebada 2026/27: mejoran las perspectivas Las nuevas estimaciones mejoran el panorama productivo para la campaña 2026/27. El informe sitúa la producción mundial de cebada entre 155 y 160 millones de toneladas, impulsada principalmente por ajustes positivos en Australia y Rusia. Las distintas fuentes, sin embargo, mantienen diferencias en sus proyecciones. El USDA elevó en septiembre su estimación hasta 160,9 millones de toneladas, mientras que RMI ubica la producción en 153,6 millones. Esta dispersión confirma que las previsiones todavía están sujetas a ajustes a medida que avanzan las cosechas. También mejora la perspectiva comercial: el comercio mundial de cebada se estima en 31,8 millones de toneladas, favorecido por mayores exportaciones australianas y por un incremento de las importaciones de China y Arabia Saudita. Cebada cervecera: el consumo todavía no muestra una recuperación La mayor disponibilidad mundial contrasta con una demanda todavía débil por parte de la industria cervecera. Durante el primer semestre de 2026, la producción de cerveza en Estados Unidos cayó 5,6 % respecto del mismo período del año anterior. En China, las empresas cerveceras que cotizan en bolsa también reportaron menores ganancias durante la primera mitad de 2026. La evolución de ambos mercados refuerza un escenario en el que la recuperación de la demanda de cebada cervecera y malta continúa siendo limitada, mientras la cebada forrajera conserva mayor dinamismo comercial. Europa: mejora la producción de cebada Las perspectivas de producción europea mejoraron respecto de las estimaciones anteriores, principalmente por los buenos rendimientos obtenidos en Dinamarca, acompañados además por resultados favorables en calidad. Para Europa, incluyendo al Reino Unido, ahora se proyecta una producción cercana a 57 millones de toneladas de cebada. Al mismo tiempo, la sequía del verano europeo afectó con mayor intensidad al maíz, aumentando las necesidades de importación de ese cereal y aportando sostén al precio de la cebada forrajera. En Francia, además, se analiza la posibilidad de un aumento de la superficie destinada a cebada de invierno para la próxima campaña, aunque su evolución dependerá también de la competencia por área con otros cultivos. Rusia: mejora la producción, pero aparecen limitaciones de almacenamiento Las estimaciones de producción de cebada en Rusia también fueron revisadas al alza y se ubican nuevamente cerca de los 20 millones de toneladas, un volumen similar al alcanzado durante la campaña anterior. Sin embargo, a medida que concluye la cosecha de cereales aparecen dificultades vinculadas con la capacidad de almacenamiento y las restricciones logísticas derivadas del conflicto en la región del Mar Negro. De esta manera, aunque el volumen mundial proyectado permite mantener un balance relativamente holgado, la disponibilidad efectiva y la logística continúan siendo variables relevantes para el comercio internacional. Canadá: cosecha demorada y atención sobre la calidad En Canadá, las condiciones climáticas retrasaron la cosecha y mantienen cierta cautela respecto de la calidad final del grano. La estimación de producción se ubica en 9,7 millones de toneladas, un volumen similar al de la campaña anterior. Al mismo tiempo, las exportaciones aceleraron su ritmo con el avance de la cosecha y China se consolidó como el principal destino, concentrando alrededor del 70 % de los envíos registrados. En el mercado interno canadiense, los precios de la cebada forrajera también mostraron una recuperación acompañando la evolución del maíz importado desde Estados Unidos. Australia: suben las estimaciones de producción Australia presenta una de las principales mejoras respecto de los pronósticos anteriores. Las buenas condiciones para los cultivos de invierno, especialmente en las regiones del sur, llevaron a ABARES a elevar sus estimaciones para la campaña 2026/27. La producción australiana de cebada se proyecta ahora en 16,4 millones de toneladas, un volumen aproximadamente 30 % superior al promedio de los últimos diez años. El incremento contribuye de manera significativa a la mejora de las perspectivas globales de producción y comercio para la campaña. Cebada en Argentina: producción, exportaciones y campaña 2026/27 En Argentina, para la campaña 2025/26 se mantiene una estimación de producción de 5,7 millones de toneladas. Al 18 de septiembre, las Declaraciones Juradas de Ventas al Exterior alcanzaban 697.760 toneladas de cebada cervecera y 2.895.086 toneladas de cebada forrajera. A su vez, las DJVE correspondientes a malta de cebada sumaban 480.884 toneladas. El detalle de los principales exportadores de cebada de Argentina durante la campaña 2025/26 puede consultarse en nuestro ranking actualizado. Más de 3,5 millones de toneladas de la producción 2025/26 ya se encuentran comprometidas a la exportación. Arabia Saudita continúa siendo el principal destino de la cebada forrajera argentina, mientras Brasil mantiene ese lugar para la cebada cervecera. Frente a septiembre de 2025, las declaraciones correspondientes a cebada cervecera son menores y las de forrajera, mayores, reflejando el predominio que actualmente tiene esta última categoría en el mercado. Para la campaña de cebada 2026/27, … Leer más
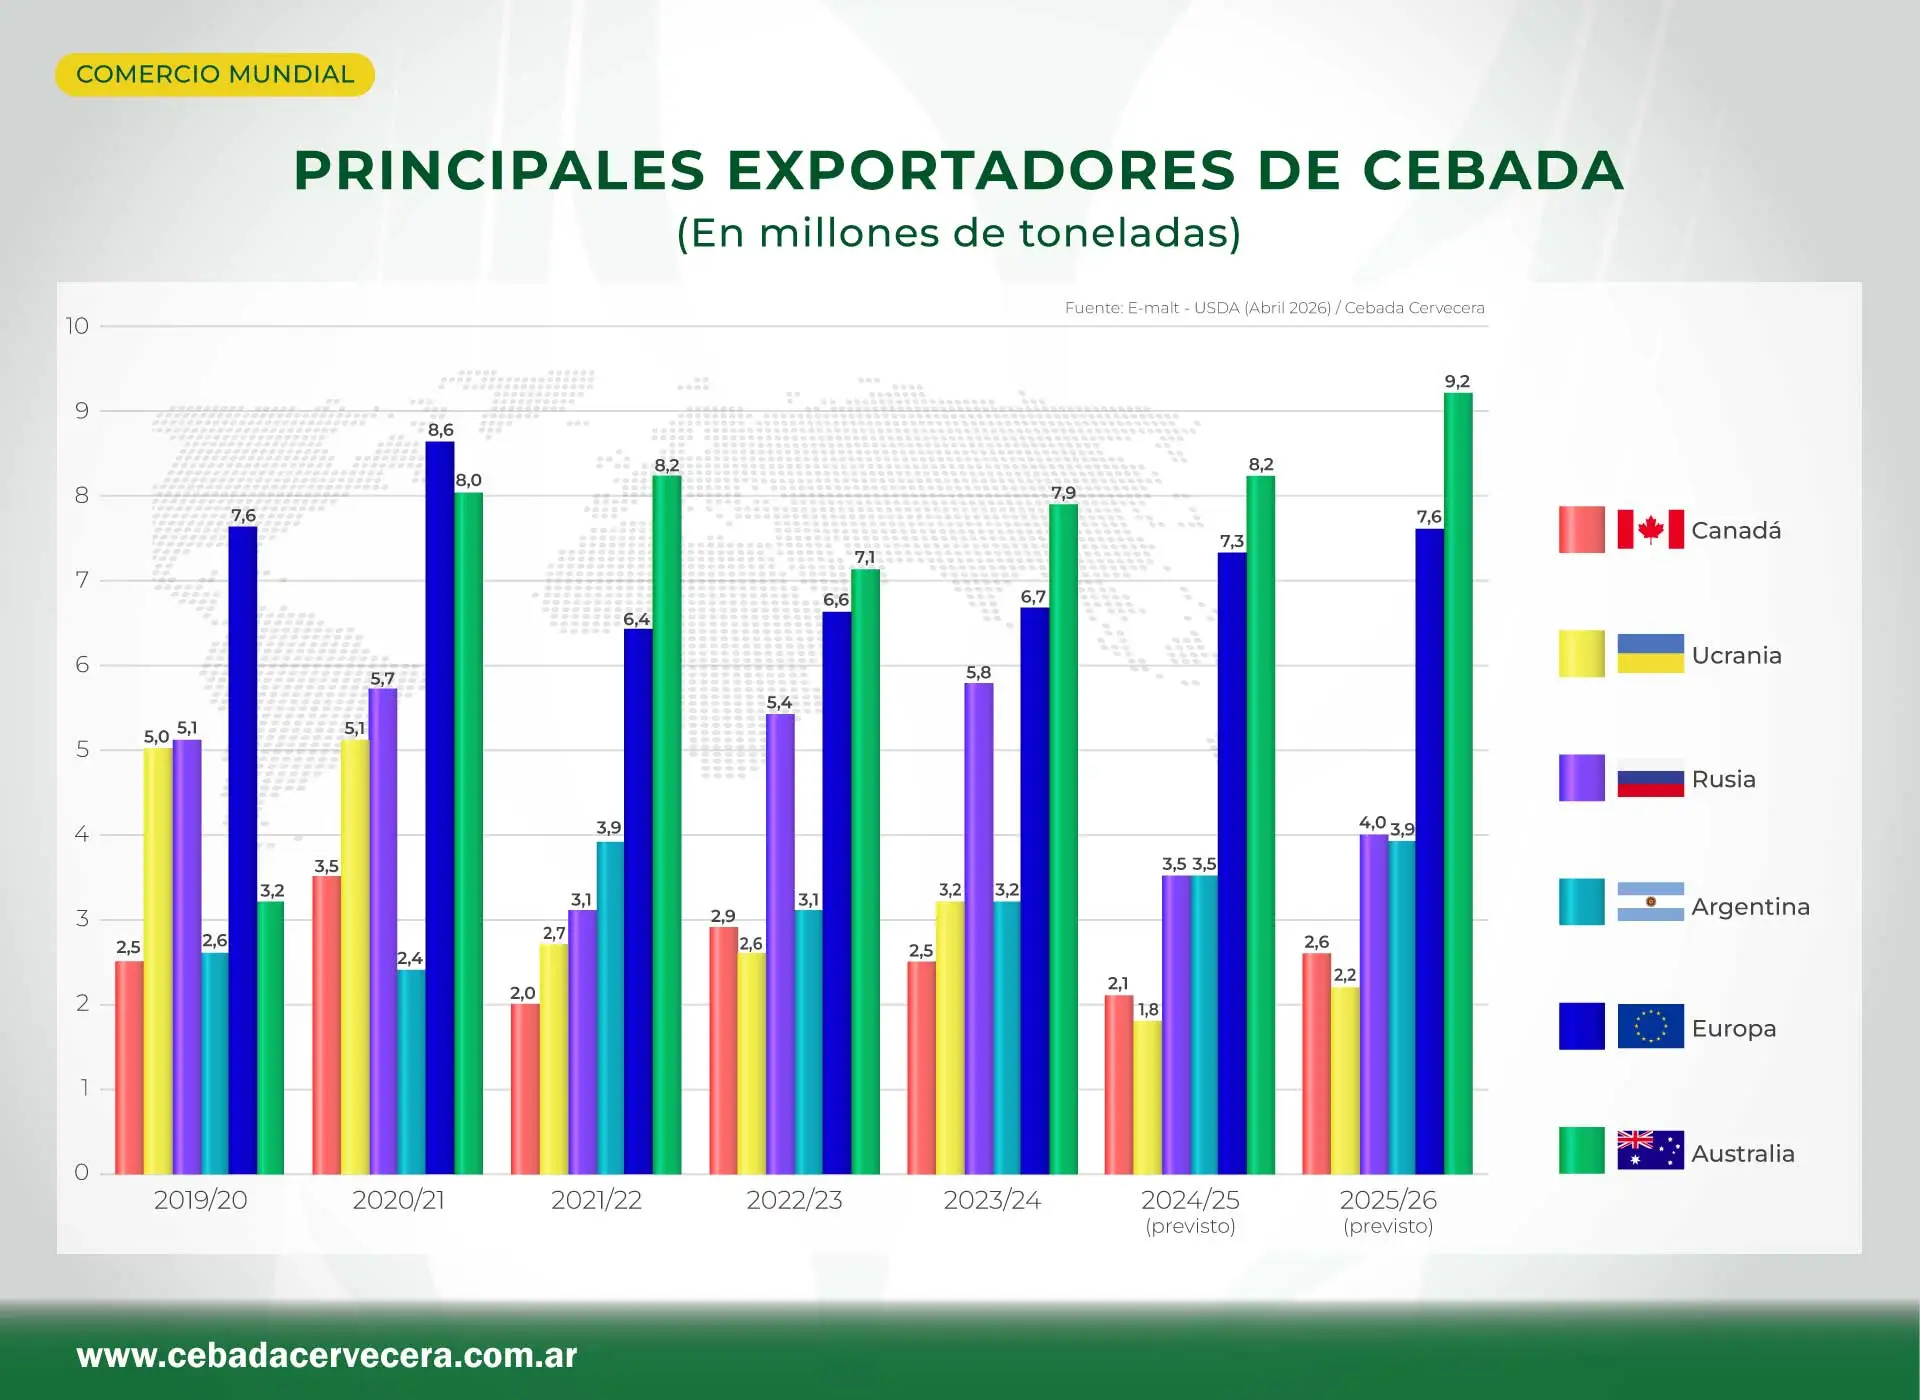
Comercio mundial de cebada: principales exportadores y evolución hasta 2025/26

Cebada - Comercio Mundial - Principales exportadores

El comercio mundial de cebada se concentra en un grupo reducido de grandes proveedores. Australia, Europa, Rusia, Argentina, Canadá y Ucrania explican una parte central de los volúmenes exportados y tienen una influencia directa sobre la disponibilidad internacional del cereal. Los datos relevados por Cebada Cervecera, junto a los publicados por E-malt, sobre la base de información del USDA, permiten observar la evolución de estos seis exportadores desde la campaña 2019/20 y analizar las estimaciones correspondientes a 2025/26. Para esta última campaña se proyecta un aumento de las ventas externas en todos los orígenes incluidos en el gráfico. Sin embargo, las diferencias entre países continúan siendo importantes, tanto por el volumen comercializado como por la evolución registrada durante los últimos años. Australia lidera las exportaciones mundiales de cebada Australia se mantiene como el principal exportador mundial de cebada, con una estimación de 9,2 millones de toneladas para la campaña 2025/26. El volumen representa un crecimiento de un millón de toneladas respecto de las 8,2 millones previstas para el ciclo anterior. La serie muestra una expansión significativa de la participación australiana. Luego de exportar 3,2 millones de toneladas en 2019/20, el país alcanzó 8 millones en 2020/21 y pasó a liderar el ranking desde 2021/22. Su posición dentro del mercado internacional se relaciona con una elevada capacidad productiva y con la posibilidad de abastecer diferentes destinos y calidades. Por ese motivo, la evolución de sus cosechas tiene un impacto relevante sobre los flujos comerciales y los precios internacionales. Europa conserva una posición central Europa ocupa el segundo lugar del ranking, con exportaciones proyectadas en 7,6 millones de toneladas para 2025/26. El registro supera los 7,3 millones estimados para 2024/25 y se mantiene por debajo del máximo de 8,6 millones observado en 2020/21. A diferencia de otros proveedores, el bloque europeo mostró una trayectoria relativamente estable dentro del período analizado. Sus ventas externas se ubicaron entre 6,4 y 8,6 millones de toneladas, consolidándolo como uno de los actores permanentes del comercio mundial de cebada. El volumen disponible para exportación depende de la producción obtenida, la calidad del grano y la demanda interna de las industrias maltera, cervecera y forrajera. Rusia y Argentina se acercan en volumen Para la campaña 2025/26, Rusia alcanzaría exportaciones por 4 millones de toneladas, mientras que Argentina llegaría a 3,9 millones. La diferencia entre ambos orígenes se reduciría así a solo 100.000 toneladas. Rusia había registrado su mayor volumen de la serie en 2023/24, con 5,8 millones de toneladas. Posteriormente, sus ventas descendieron a 3,5 millones en 2024/25 y mostrarían una recuperación parcial durante el nuevo ciclo. Argentina, por su parte, presenta una evolución más estable desde 2021/22. Luego de exportar 2,4 millones de toneladas en 2020/21, alcanzó 3,9 millones en la campaña siguiente y, tras una reducción temporal, volvió a crecer hasta igualar ese registro en 2025/26. Esta evolución confirma la relevancia argentina como proveedor de cebada cervecera y forrajera, con capacidad para abastecer mercados de América Latina, Medio Oriente y Asia. Canadá y Ucrania completan el grupo principal Canadá tendría exportaciones por 2,6 millones de toneladas en 2025/26, frente a 2,1 millones del ciclo anterior. Aunque el volumen mejora, continúa lejos de los 3,5 millones alcanzados en 2020/21. Ucrania, en tanto, llegaría a 2,2 millones de toneladas. El país había exportado más de 5 millones al comienzo de la serie, pero sus volúmenes disminuyeron con fuerza durante las últimas campañas. En ambos casos, la evolución de las ventas externas refleja cómo las condiciones productivas y logísticas pueden modificar rápidamente la participación de cada origen en el mercado mundial. Perspectivas para el comercio internacional de cebada Las proyecciones para 2025/26 muestran una recuperación generalizada entre los principales exportadores. La suma de los seis orígenes alcanzaría aproximadamente 29,5 millones de toneladas, frente a 26,4 millones estimados para la campaña anterior. Más allá del aumento previsto, el mercado continúa altamente concentrado. Australia y Europa aportarían conjuntamente más de la mitad del volumen exportado por este grupo, mientras Rusia y Argentina conforman un segundo bloque de proveedores relevantes. El seguimiento de estas cifras resulta fundamental para analizar la disponibilidad mundial de cebada, anticipar cambios en los flujos comerciales y evaluar las oportunidades que pueden abrirse para Argentina en los distintos destinos internacionales. Fuente: E-malt / USDA, abril de 2026. Datos 2024/25 y 2025/26 previstos. Más información sobre producción y comercialización Seguinos en las redes

Cebada en Argentina: evolución de la producción y las exportaciones

Producción y exportación de Cebada

La producción de cebada en Argentina experimentó una transformación significativa desde fines de la primera década de este siglo. El cultivo amplió su escala, mejoró sus niveles de productividad y consolidó una estructura exportadora que combina los mercados de cervecera y forrajera. Los datos actualizados muestran que la campaña 2025/26 alcanzó una producción estimada de 5,7 millones de toneladas, el mayor volumen de la serie iniciada en 2009/10. De ese total, se estima la exportación en 900.000 toneladas de cebada cervecera y 3 millones de toneladas de forrajera. Producción de cebada en Argentina En la campaña 2009/10, la producción argentina de cebada alcanzaba 1,7 millones de toneladas. Dos ciclos después, en 2011/12, el volumen había crecido hasta 4,4 millones, mientras que en 2012/13 llegó por primera vez a los 5 millones. El crecimiento estuvo asociado con una mayor superficie sembrada, el desplazamiento del cultivo hacia regiones de alto potencial productivo —especialmente el sudeste bonaerense— y la incorporación de variedades y tecnologías de manejo que permitieron elevar los rendimientos. La evolución no fue lineal. Luego de alcanzar 5,05 millones de toneladas en 2013/14, la producción descendió a 2,8 millones en 2014/15. También se registraron campañas con volúmenes más ajustados, como 2016/17, 2019/20 y 2020/21. A partir de 2021/22 comenzó una nueva etapa de recuperación. En esa campaña se produjeron 5,3 millones de toneladas, seguidas por 4,5 millones en 2022/23, 4,9 millones en 2023/24 y 5 millones en 2024/25. La estimación de 5,7 millones de toneladas para 2025/26 representa, por lo tanto, un nuevo máximo para el período analizado y confirma la consolidación de la cebada como una alternativa relevante dentro de los cultivos de invierno en Argentina. Exportaciones de cebada cervecera Las exportaciones de cebada cervecera mostraron una evolución más estable que las de forrajera. En 2009/10 se enviaron al exterior unas 400.000 toneladas, mientras que en la campaña siguiente el volumen creció hasta 1,1 millones. A lo largo de la serie, las ventas externas de cebada cervecera se mantuvieron generalmente entre 800.000 y 1,4 millones de toneladas. El mayor registro se produjo en 2018/19, con 1,4 millones, seguido por 1,3 millones en 2019/20 y 1,27 millones en 2024/25. Para 2025/26 se estiman exportaciones por 900.000 toneladas. Este volumen representa una disminución frente a la campaña anterior, aunque permanece dentro de los niveles habituales de los últimos años. La cebada cervecera abastece principalmente a la industria maltera y requiere cumplir parámetros específicos de calidad, entre ellos calibre, proteína, capacidad germinativa y pureza varietal. Por esa razón, su comercialización se encuentra más vinculada con contratos y requerimientos industriales que la cebada destinada a alimentación animal. Crecimiento de las exportaciones de cebada forrajera La cebada forrajera explica la mayor expansión comercial observada desde 2009. En aquella campaña, las exportaciones alcanzaban apenas 100.000 toneladas. En 2011/12 ya se ubicaban en 1,7 millones y en 2012/13 llegaron a 2,9 millones. Luego de varios ciclos con fluctuaciones, los envíos volvieron a crecer con fuerza desde 2018/19. En 2021/22 alcanzaron 2,65 millones de toneladas, mientras que en 2024/25 se estimaron en 2,27 millones. Para la campaña 2025/26 se proyectan exportaciones por 3 millones de toneladas, el mayor registro de toda la serie. De concretarse, la cebada forrajera representaría alrededor del 76 % de las exportaciones argentinas de cebada en grano previstas para el ciclo. Más información sobre la producción en Argentina en las últimas campañas Seguinos en las redes

Fechas de siembra de cebada en Argentina: recomendaciones por variedad y región

La elección de la fecha de siembra es uno de los factores más importantes para definir el potencial de rendimiento y calidad de la cebada en Argentina. Cada variedad responde de manera diferente según el ambiente, la temperatura y la disponibilidad hídrica durante el ciclo del cultivo, por lo que ajustar correctamente el momento de implantación resulta clave para reducir riesgos y mejorar los resultados productivos. En este contexto, desde Cebada Cervecera compartimos una guía orientativa con las fechas de siembra recomendadas para distintas variedades de cebada cervecera en las principales regiones productivas del país. Los datos fueron elaborados los ingenieros agrónomos especialistas en el cultivo Mario Cattáneo y Fidel Cortese. Fechas de siembra recomendadas para el sur de la provincia de Buenos Aires En el sur bonaerense, principal región productora de cebada en Argentina, las fechas óptimas de siembra suelen desplazarse hacia junio y julio debido a las características climáticas de la zona. En estos ambientes, variedades como Buck 316, Andreia, Fender y Malkia muestran un comportamiento más favorable dentro de las ventanas recomendadas. Por el contrario, las siembras demasiado tempranas o excesivamente tardías incrementan el riesgo productivo y pueden afectar tanto el rendimiento como el calibre y contenido proteico del grano. Las diferencias entre variedades reflejan la importancia de considerar el comportamiento específico de cada material al momento de planificar la campaña. Fechas de siembra recomendadas para el centro-norte de Buenos Aires y Santa Fe En los ambientes del centro-norte de Buenos Aires y Santa Fe, las ventanas óptimas de siembra se concentran principalmente entre fines de mayo y julio, aunque existen diferencias según el cultivar. Variedades como Andreia, Malkia, Alhué y Militza INTA presentan una ventana amplia de siembra óptima, mientras que otros materiales muestran períodos más acotados o mayores niveles de riesgo fuera de determinadas fechas. El objetivo de respetar estas ventanas es lograr que las etapas críticas del cultivo coincidan con condiciones ambientales favorables, minimizando riesgos asociados a heladas, golpes de calor o estrés hídrico. Además del rendimiento, la fecha de siembra también influye directamente sobre la calidad comercial del grano, una variable clave para la producción de cebada cervecera. Más información sobre Variedades de Cebada Seguinos en las redes

Producción y consumo mundial de cebada: evolución y perspectivas para 2025/26

Producción y consumo mundial de Cebada

La evolución de la producción y el consumo mundial de cebada muestra un mercado con variaciones importantes entre campañas, pero con una relativa estabilidad en los últimos años. Según datos publicados por E-malt en base a información del USDA, la campaña 2025/26 proyecta una producción global de 155,0 millones de toneladas y un consumo de 154,8 millones de toneladas. Estos valores reflejan una recuperación respecto de las campañas recientes, luego de un período en el que la producción mundial se ubicó en niveles más ajustados. La cebada continúa siendo uno de los principales cereales de invierno a nivel global, con destinos vinculados tanto a la industria maltera y cervecera como al uso forrajero. Evolución de la producción mundial de cebada La serie muestra que la producción mundial de cebada tuvo comportamientos variables durante los últimos quince años. En la campaña 2010/11 se ubicó en 123,1 millones de toneladas, mientras que en 2012/13 cayó a 128,8 millones, uno de los niveles más bajos del período analizado. A partir de 2013/14, la producción comenzó a ubicarse en un escalón superior, con valores que superaron con frecuencia los 140 millones de toneladas. Entre 2015/16 y 2017/18 se mantuvo en torno a los 143-150 millones, antes de volver a crecer con fuerza en las campañas 2019/20 y 2020/21. El máximo de la serie se observa en 2020/21, con 161,5 millones de toneladas producidas. Ese volumen permitió acompañar un consumo global también elevado, que en esa misma campaña alcanzó 162,0 millones de toneladas. Luego de ese pico, la producción tuvo un retroceso, con 145,2 millones de toneladas en 2021/22, una recuperación parcial en 2022/23 y una nueva baja en 2023/24, cuando se ubicó en 143,5 millones. Para 2024/25 se estiman 143,4 millones, mientras que la previsión 2025/26 marca una recuperación hasta 155,0 millones de toneladas. Consumo mundial de cebada: una demanda sostenida El consumo mundial de cebada también presenta oscilaciones, aunque con una tendencia general de estabilidad en niveles altos. En 2010/11 se ubicaba en 136,2 millones de toneladas y se mantuvo durante varias campañas por encima de los 140 millones. Entre 2013/14 y 2018/19, el consumo se movió principalmente entre 140 y 149 millones de toneladas. Posteriormente, en 2019/20 y 2020/21, acompañó el incremento productivo y alcanzó los mayores registros del período, con 157,4 y 162,0 millones de toneladas respectivamente. En las campañas posteriores se observa una baja respecto de ese máximo, aunque el consumo se mantuvo en niveles relevantes. Para 2025/26, la estimación de 154,8 millones de toneladas vuelve a ubicar la demanda global cerca de los valores altos de la serie. Este comportamiento confirma que la cebada mantiene una base de consumo sólida, explicada por su doble destino: por un lado, la elaboración de malta para la industria cervecera; por otro, su utilización como grano forrajero en diferentes regiones productivas. Balance entre producción y consumo Uno de los aspectos más importantes del gráfico es la relación entre producción y consumo. En varias campañas, ambos indicadores se movieron con diferencias estrechas, lo que evidencia un mercado sensible a los cambios productivos. Cuando la producción se ubica por debajo del consumo, los stocks tienden a ajustarse y el mercado puede mostrar mayor firmeza. En cambio, cuando la producción logra superar o igualar la demanda, se genera un escenario más cómodo para el abastecimiento. La estimación 2025/26 muestra un balance prácticamente equilibrado, con una producción de 155,0 millones de toneladas y un consumo de 154,8 millones. Esta relación indica una campaña con mayor disponibilidad respecto de los últimos años, aunque sin un excedente amplio. Perspectivas para el mercado mundial de cebada La recuperación prevista para la campaña 2025/26 representa un dato relevante para el mercado internacional de cebada. Un mayor volumen productivo puede contribuir a estabilizar la oferta, aunque el comportamiento final dependerá de la evolución climática en las principales regiones productoras, la calidad obtenida y la demanda de los sectores maltero y forrajero. Para países exportadores como Argentina, el seguimiento de la producción y el consumo mundial resulta clave. Estos indicadores influyen en los precios, en la dinámica comercial y en las oportunidades de colocación externa de cebada cervecera y forrajera. En este contexto, la evolución global confirma la importancia de analizar cada campaña dentro de una serie más amplia. La cebada sigue mostrando un mercado dinámico, con variaciones entre años, pero con una demanda sostenida que mantiene su relevancia dentro del comercio internacional de granos. Más información sobre producción y comercialización de Cebada Seguinos en las redes

Cebada en Argentina: perfil sanitario y comportamiento de variedades frente a enfermedades

Cebada: espiga en el campo

El perfil sanitario de la cebada en Argentina es una variable clave para definir estrategias de manejo y reducir el impacto de enfermedades foliares. Presentamos a continuación el cuadro con el comportamiento sanitario en cultivo de las principales variedades cultivadas en Argentina. El mismo fue realizado, en colaboración entre el INTA y Cebada Cervecera, por los ingenieros agrónomos Mario Cattáneo, Lucrecia Couretot, Germán González y Bárbara Carpaneto, en base a observaciones de los ensayos de la Red Nacional de Cebada Cervecera durante la campaña 2025. Enfermedades foliares como la Escaldadura (Rinchosporium secalis), la Mancha en Red (Dreschlera teres), la Mancha Borrosa (Bipolaris sorokiniana) y la Roya de la Hoja (Puccinia hordei) pueden afectar significativamente el rendimiento y la calidad del grano de cebada. Por ello, conocer el comportamiento de cada cultivar resulta fundamental para una correcta planificación agronómica. La información que compartimos en el cuadro permite visualizar de manera simple el desempeño de las principales variedades de cebada cultivadas en Argentina frente a las mencionadas enfermedades, constituyendo una herramienta útil para productores y técnicos al momento de definir estrategias de manejo sanitario. La incidencia de estas enfermedades depende de múltiples factores, entre ellos las condiciones ambientales, el manejo del cultivo y la susceptibilidad varietal. Por esta razón resulta importante el conocimiento del comportamiento sanitario de cada material. Más información sobre Variedades Seguinos en las redes

Cebada en Argentina: evolución del área sembrada y la producción en los últimos 25 años

En los últimos 25 años, la producción de cebada en Argentina pasó de ser un cultivo marginal a consolidarse como una de las principales alternativas invernales de la agricultura argentina. A comienzos de la década del 2000, la superficie sembrada apenas superaba las 300 mil hectáreas y la producción se ubicaba por debajo del millón de toneladas. Para la campaña 2025 (estimada), el área alcanza alrededor de 1,2 millones de hectáreas y la producción total se proyecta en 5,5 millones de toneladas, marcando el nivel más alto de la serie. La producción de cebada en Argentina ha atravesado un proceso de transformación profunda en las últimas dos décadas, tanto en superficie cultivada como en volumen total producido. A partir de los datos que se presentan en el gráfico, es posible identificar la evolución del cultivo hasta la campaña 2025* (estimada), así como los factores productivos y agronómicos que explican este proceso. Un punto de inflexión en la producción de cebada a fines de la década del 2000 Durante los primeros años del siglo XXI, la cebada ocupaba un rol secundario dentro del esquema agrícola argentino. Entre 2000 y 2005, la superficie sembrada se mantuvo por debajo de las 350 mil hectáreas, con niveles de producción que se movían mayormente en un rango aproximado de entre 0,8 y 1,2 millones de toneladas anuales. Sin embargo, esta situación comenzó a modificarse de manera significativa hacia el final de la década. El crecimiento de la cebada a partir de 2007 y, especialmente, desde 2009, estuvo estrechamente vinculado a cambios en el contexto internacional y local. Por un lado, las políticas que desalentaron la producción de trigo en Argentina impulsaron a muchos productores a incorporar cebada como alternativa invernal. Por otro, la sequía que afectó a Rusia y Ucrania en 2010 abrió una ventana comercial para la cebada forrajera, fortaleciendo la demanda externa. Más superficie, pero sobre todo más producción de cebada Uno de los aspectos más relevantes que surge del análisis histórico es que el crecimiento de la producción de cebada no se explicó únicamente por un aumento del área sembrada. Si bien la superficie pasó de valores cercanos a 300 mil hectáreas a picos superiores a 1,5 millones de hectáreas en campañas como 2012 y 2013, el incremento en toneladas fue aún más marcado. Este fenómeno responde, en gran medida, al desplazamiento del cultivo hacia regiones de mayor potencial productivo, especialmente el sudeste bonaerense. Como referencia, los rendimientos promedio pasaron de valores cercanos a 2,5–3,0 toneladas por hectárea a comienzos de la serie a niveles del orden de 4,5 toneladas por hectárea en las campañas más recientes. La incorporación de tecnología, el uso de variedades mejor adaptadas y una mayor experiencia agronómica permitieron elevar los rendimientos promedio, consolidando a la cebada como un cultivo competitivo frente a otras alternativas invernales. Ciclos de ajuste y recuperación Tras los máximos alcanzados entre 2011 y 2013, con producciones cercanas a los 5 millones de toneladas, la cebada atravesó etapas de ajuste vinculadas a factores climáticos, rotaciones agrícolas y señales de mercado. Campañas como 2014 y 2016 muestran retrocesos tanto en área como en volumen, reflejando una mayor volatilidad en la decisión de siembra. No obstante, a partir de 2018 se observa una nueva fase de recuperación. La producción vuelve a ubicarse en torno a los 4,5–5 millones de toneladas, con superficies más estables y un mejor equilibrio entre cebada cervecera y forrajera. La campaña 2025 de cebada en Argentina: consolidación del cultivo Según las estimaciones para la campaña 2025* (estimada), la superficie sembrada se mantuvo en torno a 1,2 millones de hectáreas, mientras que la producción total habría alcanzado aproximadamente 5,5 millones de toneladas, el valor más alto de la serie. El desempeño reciente confirma que la cebada argentina logró consolidarse como un cultivo estratégico, apoyado en rendimientos competitivos, una base productiva sólida y una demanda externa sostenida, tanto para uso forrajero como cervecero. Más información sobre producción y comercialización de Cebada Seguinos en las redes

Standard de Cebada Cervecera y Forrajera

Cebada - Producción, comercialización y variedades

Cuadros con los datos referentes al standard de Cebada Cervecera y Forrajera, según lo establecido por la Resolución 27/2013 del SENASA. Standard Cervecera Standard Forrajera Resolución SENASA 27/2013 – Click aquí para abrir. Más información sobre producción y comercialización Seguinos en las redes

“La logística es quizás el eslabón más importante de la cadena en esta cosecha de cebada 2025/26”

Juan Bautista Iriberri - Análisis de la cosecha de Cebada 2025/26

Con la cosecha de cebada 2025/26 en pleno desarrollo, Juan Bautista Iriberri analizó lo que va mostrando la campaña, con un impacto de heladas más severo de lo previsto. Por otro lado, remarcó el rol central de la logística para preservar el valor del grano y destacó las fortalezas del hinterland de Puerto Quequén. Respecto a este último punto, detalló también cuáles son los desafíos de infraestructura que enfrenta la cadena para sostener su crecimiento. Juan Bautista es gerente general de la empresa familiar Juan Leoncio Iriberri S.C.A y está a cargo del programa de cebada cervecera. Además, es presidente del Centro de Acopiadores de Cereales Zona Puerto Quequén. – Este diciembre marca el inicio de una nueva cosecha de cebada. ¿Qué señales está dejando el arranque y qué distingue a este año respecto de los anteriores? – Todos los años son diferentes y todas las cosechas son diferentes. En este caso, el inicio se está caracterizando por daños de helada mayores a los esperados. Además, estamos viendo proteínas bajas, niveles altos de bajo zaranda y pH bajo. Esas son las principales características, con rendimientos que parecía que iban a ser excelentes, y que en algunos casos son muy buenos y en otros no lo son tanto, justamente por las heladas, cuyo daño en ciertos lotes supera el 50%. De todos modos, creemos que esto tiene que ver con que estamos recién en el comienzo de la cosecha, ya que se trata de los lotes que se sembraron primero y las heladas afectaron principalmente a esos cultivos, por eso pensamos que el daño va a empezar a disminuir a medida que avance la cosecha. – ¿Cuál es el escenario hoy de la cebada, consolidada ya como uno de los cultivos estratégicos de la región? – El escenario muestra que todos los granos están con precios históricamente relativos bajos y la cebada no es la excepción. De todas maneras, hoy la cebada forrajera vale lo mismo que el trigo y, obviamente, la cebada cervecera tiene un plus. Si la comparamos con el principal cultivo de referencia que tenemos siempre en la zona, sigue siendo una excelente alternativa, y eso está demostrado en la cantidad de lotes que hay sembrados. – La logística es un eslabón decisivo en esta época del año. ¿Cuáles son las claves para optimizar tiempo y recursos, y cuidar la calidad del grano? – Yo considero que la logística es quizás el eslabón más importante de la cadena, donde todo tiene que fluir, teniendo en cuenta los volúmenes de las cosechas y las capacidades que tenemos para moverlas. En ese sentido, el silobolsa es un aliado estratégico muy importante que tenemos, porque permite almacenar la mercadería al vacío y poder cargarla durante el año. De todas maneras, es muy importante hacerlo bien, en el lugar adecuado, y sobre todo controlar la mercadería. Poder calarla, controlarla y analizarla en el acopio es clave para después definir, a partir de la calidad, cuáles son las mejores alternativas de mercado. – ¿Qué análisis puede hacer de los factores que tiene el hinterland de Puerto Quequén para ser una referencia en la producción de cebada cervecera? – En el hinterland de Puerto Quequén tenemos excelentes condiciones para la producción de cebada cervecera de alta calidad y alto rendimiento. Entre esas condiciones se destacan el clima fresco, la calidad de la tierra, el régimen de lluvias y productores capacitados y muy bien equipados. Además de todo esto, contamos con un puerto de aguas profundas en plena área productiva, lo que nos da una ventaja logística muy importante. – Desde su rol en el Centro de Acopiadores, ¿cuáles son las prioridades logísticas y de infraestructura para sostener el crecimiento del cultivo en los próximos ciclos y qué oportunidades visualiza para la cadena? – Yo creo que hoy el hinterland de Puerto Quequén necesita que las terminales portuarias tengan más espacio de almacenaje para poder recibir la mercadería. Por suerte tenemos una gran diversidad de productos, muchos cultivos distintos, y a eso se suma que la cebada cervecera es un producto que se vende segregado, con identidad preservada, según variedades y según vendedores. Todo eso requiere lugar para mantener la mercadería segregada. Sería muy interesante poder acompañar a las terminales en el desarrollo de mayor capacidad de almacenaje para abastecer la demanda. Ese es, sin dudas, el cuello de botella, pero también el desafío para que Puerto Quequén y su hinterland sigan creciendo. Más información sobre producción y comercialización Seguinos en las redes

Cebada en Sudamérica 2025/26: producción, consumo e importaciones

Cosecha de cebada - Argentina

La evolución de la producción, el consumo y las importaciones de cebada en Sudamérica durante los últimos quince años muestra un escenario de crecimiento sostenido y cambios estructurales en el mercado regional. Según datos del USDA publicados por el sitio especializado E-malt, la región no solo ha incrementado su consumo de cebada, sino que también ha logrado expandir su producción, con Argentina como principal motor del desarrollo. Producción de cebada en Sudamérica: el liderazgo argentino La producción regional de cebada pasó de 3,8 millones de toneladas en 2010/11 a un estimado de 6,6 millones en 2025/26, lo que representa un crecimiento del 70 %. Este incremento se explica principalmente por el desempeño de Argentina, que concentra la mayor parte del área sembrada y los mayores volúmenes de cosecha. En varios ciclos se observaron picos productivos relevantes: 2011/12 (5,5 Mt), 2014/15 (5,9 Mt), 2018/19 (6,1 Mt) y especialmente 2021/22, cuando se alcanzaron 7,0 Mt, el máximo histórico de la serie. Si bien la proyección para 2025/26 marca una leve baja a 6,6 Mt, el nivel sigue siendo alto en comparación con la década anterior. Uruguay también muestra un aporte creciente, aunque en menor escala, mientras que Brasil mantiene su producción en niveles relativamente estables, complementando la oferta regional. Consumo de cebada en Sudamérica 2025: crecimiento sostenido El consumo de cebada en Sudamérica muestra una tendencia de crecimiento constante. En 2010/11 se ubicaba en 2,9 millones de toneladas, mientras que para 2025/26 se estima en 4,8 millones, lo que refleja un aumento del 64 % en quince años. Este incremento responde tanto al crecimiento de la industria cervecera como a la expansión de la demanda de cebada forrajera. El consumo ha mantenido una curva ascendente con aumentos paulatinos, alcanzando su pico en 2023/24, cuando superó los 5,0 millones de toneladas. Aunque la estimación para 2025/26 muestra un leve retroceso a 4,8 Mt, los valores confirman que la región se mantiene como un mercado consumidor sólido y en expansión. Importaciones de cebada en Sudamérica: evolución 2010-2025 Las importaciones de cebada en Sudamérica han acompañado la evolución del consumo, pero con un comportamiento más volátil. Durante la última década, los volúmenes oscilaron entre 850.000 toneladas y 1,4 millones de toneladas anuales, dependiendo de las variaciones productivas locales y de las necesidades de abastecimiento de países como Brasil, que tradicionalmente importa parte de la cebada que utiliza en su industria maltera. El máximo de la serie se estimó en 1,44 Mt durante 2024/25, mientras que la proyección para 2025/26 muestra una fuerte baja a 775.000 toneladas, lo que refleja la mayor disponibilidad interna en Argentina y Uruguay y la estabilidad en el consumo regional. Balance entre producción y consumo Un aspecto clave del mercado sudamericano es que la producción creció a un ritmo superior al consumo, generando un saldo exportable que posiciona a la región como un jugador relevante en el comercio mundial de cebada. La autosuficiencia alcanzada en varios ciclos permitió reducir la dependencia de importaciones y consolidar la oferta regional hacia destinos extra continentales. En este contexto, Argentina se consolida como el principal exportador de cebada de Sudamérica, con envíos tanto de cebada cervecera como forrajera. Perspectivas hacia adelante Las perspectivas para la cebada en Sudamérica son positivas. Con una producción que se mantiene firme en torno a las 6,5 millones de toneladas y un consumo que supera las 4,8 millones, la región consolida su rol como proveedor confiable y con excedentes exportables. Los desafíos hacia adelante estarán vinculados a la variabilidad climática, la necesidad de sostener la competitividad internacional y la capacidad de responder a nuevas demandas del mercado cervecero global, que cada vez exige mayor calidad y homogeneidad en el grano. Las expectativas para la campaña 2025/26 confirman que Sudamérica seguirá siendo una región estratégica en la producción de cebada, con Argentina como líder indiscutido, Uruguay con aportes crecientes y Brasil como mercado clave por su fuerte consumo y necesidad de importaciones. 👉 Leé también nuestro informe sobre exportaciones argentinas de cebada y la distribución varietal 2025 en Argentina.

Cebada: Arabia Saudita desplazó a China y ya es el principal destino de las exportaciones argentinas

Dinámica de los destinos de las Exportaciones Argentinas de Cebada

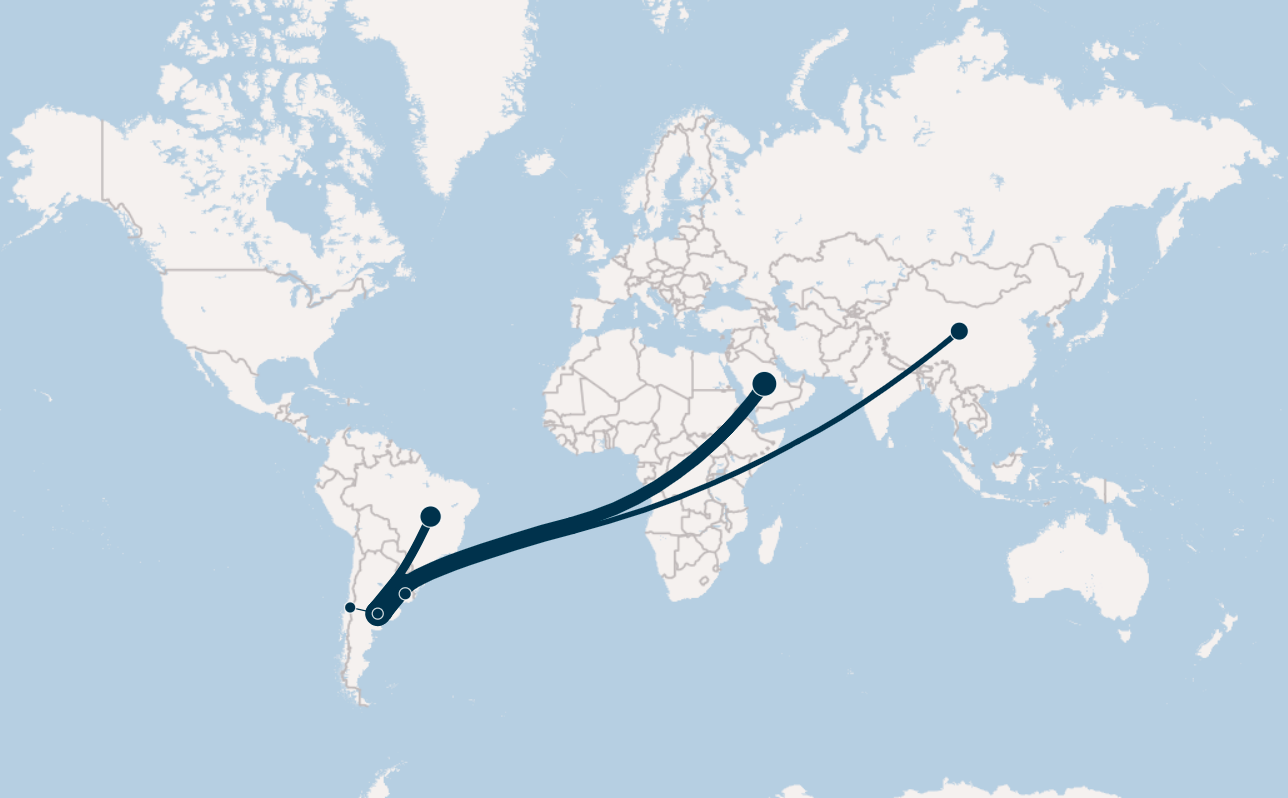
En los últimos tres años, la dinámica exportadora de cebada desde Argentina cambió de forma significativa: no solo varió el volumen y el valor de los envíos, sino también el mapa de destinos internacionales. Entre 2023 y el primer semestre de 2025, Arabia Saudita desplazó a China como principal comprador, marcando un giro en el comercio exterior del sector. Arabia Saudita reemplaza a China como principal destino de la cebada argentina Durante 2023, China fue el principal destino de la cebada exportada por Argentina. Sin embargo, a partir de 2024 comenzó a ganar terreno Arabia Saudita, que en 2025 ya se consolidó como el mercado más importante, tanto en volumen como en valor. Volumen exportado: caída, recuperación y estabilización Durante 2023, las exportaciones cayeron un -27,3% interanual y se ubicaron en 3.328.400 toneladas. El año estuvo marcado por factores climáticos adversos, menor demanda internacional y dificultades logísticas. En 2024, se revirtió la tendencia: las exportaciones alcanzaron las 4.036.600 toneladas, un aumento del 21,3% respecto del año anterior, impulsadas por una mejor cosecha y nuevos destinos comerciales. Entre enero y julio de 2025, se exportaron 2.712.500 toneladas, un 1,8% más que en igual período de 2024. Esta leve mejora confirma la recuperación iniciada en el ciclo previo y consolida la dinámica positiva del sector. Seguinos en las redes

Cuáles son los mayores exportadores argentinos de Cebada

Los datos de la Secretaría de Agricultura, Ganadería y Pesca muestran el volumen de Cebada correspondiente al año 2024 de los diferentes exportadores de Argentina. En la tabla se describen el total comercializado por cada exportador, ordenados de mayor a menor, así como el total general, que para el año pasado totalizó 3.361.531 toneladas. Más información sobre producción y exportación en Argentina

Siembra de cebada 2025: Un informe clave para prepararla

Siembra de cebada

Con la llegada de una nueva campaña de cultivos de invierno, contar con información técnica confiable puede marcar una gran diferencia en el éxito de la implantación. El equipo de MecaTech —integrado por Santiago Tourn, Emiliano Ladreche, Heber Raggio, Ezequiel Pezzoni, Enzo Moriones, Juan Manuel Goyeneche y Florentina Razetto— elaboró un documento imprescindible para productores, técnicos y operarios que están planificando la siembra de cebada y otros granos finos. El informe, titulado “Volver a las bases”, repasa los principales factores a tener en cuenta antes de ingresar al lote, desde el estado de humedad y la preparación de la sembradora hasta los desafíos que presentan distintos tipos de semillas, rastrojos y condiciones de trabajo. Además, ofrece recomendaciones prácticas para ajustar cada componente del equipo de siembra y mejorar la calidad del trabajo en campo. Con un enfoque claro, basado en la experiencia y en observaciones a campo, esta publicación técnica destaca la importancia de la capacitación del personal, el mantenimiento de la maquinaria y el control preciso de profundidad y dosificación para lograr una implantación exitosa. Te invitamos a leer el documento completo: Más información sobre Variedades Seguinos en las redes

Cebada: qué hay que tener en cuenta antes de la siembra

Siembra de Cebada

Para la campaña 2025/26, se estima que la superficie de cebada se mantendrá estable, oscilando entre las 1.150.000 y 1.250.000 ha, según señalaron los ingenieros agrónomos especialistas en dicho cultivo Mario Cattáneo y Fidel Cortese en el último informe incluido en nuestro Newsletter mensual. Además, en dicho informe incluyeron recomendaciones a tener en cuenta antes de la siembra: Recordamos nuevamente las fechas de siembra recomendadas para las diferentes variedades en las distintas zonas productoras: Más información sobre Variedades de Cebada Seguinos en las redes